Wer im Rechnungswesen eine Bachelorarbeit schreibt, hat die Wahl zwischen einem ungewöhnlich breiten Feld: von der klassischen Rechnungslegung über Treuhand und Controlling bis zur Wirtschaftsprüfung. Diese Übersicht schlägt 20 Themen vor, die sich für eine Schweizer Bachelorarbeit eignen, jeweils mit einer möglichen Forschungsfrage und einem Hinweis auf die passende Methodik. Wer zusätzlich einen praxisorientierten Zugang zum Fach sucht, findet ergänzend im Beitrag Praxisbericht in der Bachelorarbeit Rechnungswesen eine Anleitung, wie sich ein Thema mit einem konkreten Praxiseinsatz verbinden lässt.
Alle 20 Vorschläge sind bewusst als Ausgangspunkte formuliert, nicht als fertige, abgabereife Forschungsfragen – erst die Eingrenzung auf Branche, Unternehmensgrösse und Zeitraum macht aus einer Themenidee eine in der vorgegebenen Bearbeitungszeit tatsächlich lösbare Aufgabe, wie im Abschnitt zur Forschungsfrage weiter unten gezeigt wird.
Bevor du dich endgültig für eines der Themen entscheidest, lohnt sich zudem ein kurzer Realitäts-Check: Gibt es an deiner Hochschule bereits eine Betreuungsperson mit Schwerpunkt im gewählten Teilgebiet, und passt der zeitliche Aufwand der Datenbeschaffung tatsächlich zur verbleibenden Bearbeitungszeit? Diese beiden Fragen frühzeitig zu klären, erspart in der Praxis mehr Frustration als jede noch so sorgfältige inhaltliche Vorbereitung.
Die vier folgenden Themenblöcke decken die wichtigsten Teilgebiete des Fachs ab: klassische Rechnungslegung, die zunehmend wichtige Nachhaltigkeitsberichterstattung, Controlling sowie Treuhand und Wirtschaftsprüfung. Innerhalb jedes Blocks sind die Themen bewusst unterschiedlich anspruchsvoll gehalten, damit sowohl eine eher deskriptive als auch eine methodisch anspruchsvollere Bachelorarbeit einen passenden Ausgangspunkt findet.
Themen aus der Rechnungslegung
- Swiss GAAP FER versus IFRS für KMU: Welche Unterschiede ergeben sich in der Bilanzierung von Rückstellungen zwischen Swiss GAAP FER und IFRS for SMEs, und welche Konsequenzen hat dies für die Aussagekraft des Jahresabschlusses eines Schweizer KMU?
- Wertaufholung nach Wertminderung: Wie wird eine Wertaufholung von Sachanlagen nach OR und Swiss GAAP FER behandelt, und worin unterscheidet sich diese Regel von der international üblichen Praxis?
- Leasingbilanzierung im Wandel: Welche Auswirkungen hätte eine Annäherung des Schweizer Rechnungslegungsrechts an IFRS 16 auf die Bilanzstruktur eines typischen KMU mit umfangreichem Fahrzeug- oder Maschinenpark?
- Immaterielle Vermögenswerte: Wie werden selbst geschaffene immaterielle Werte wie Software oder Markenrechte nach OR bilanziert, und welche Ermessensspielräume bestehen dabei für die Unternehmensleitung?
- Konzernrechnungslegung kleiner Konzerne: Unter welchen Voraussetzungen sind kleinere Unternehmensgruppen in der Schweiz von der Konzernrechnungslegungspflicht befreit, und wie wird diese Befreiung in der Praxis gehandhabt?
Themen aus der Nachhaltigkeitsberichterstattung
Dieser Themenblock ist besonders dynamisch, weil sich die regulatorischen Vorgaben laufend weiterentwickeln. Für eine Bachelorarbeit lohnt es sich deshalb, den genauen Stand der Regulierung zum Zeitpunkt der Recherche explizit zu dokumentieren.
- ESRS für Schweizer Unternehmen: Wie bereiten sich exportorientierte Schweizer KMU auf die Anforderungen der europäischen Nachhaltigkeitsberichtsstandards (ESRS) vor, auch wenn sie selbst nicht direkt berichtspflichtig sind, etwa weil grosse Kunden in der EU Daten aus der Lieferkette anfragen?
- Klimabezogene Rückstellungen: Wie werden klimabezogene Risiken bereits heute in Rückstellungen oder Eventualverbindlichkeiten von Schweizer Geschäftsberichten abgebildet, und wie transparent ist diese Praxis?
- CO2-Bilanzierung in der Kostenrechnung: Wie lässt sich eine unternehmensinterne CO2-Bepreisung methodisch in die bestehende Kostenrechnung eines KMU integrieren?
- Prüfung von Nachhaltigkeitsangaben: Welche Prüfungshandlungen sind nötig, um die Verlässlichkeit freiwillig publizierter Nachhaltigkeitskennzahlen zu beurteilen, und wie unterscheidet sich dies von der klassischen Abschlussprüfung?
- Greenwashing-Risiko in Geschäftsberichten: Anhand welcher sprachlichen und quantitativen Merkmale lässt sich eine Diskrepanz zwischen kommunizierten Nachhaltigkeitszielen und tatsächlichen finanziellen Kennzahlen in Geschäftsberichten identifizieren?
Themen aus dem Controlling
Controlling-Themen eignen sich besonders gut, wenn du bereits Zugang zu einem Unternehmen oder zumindest zu dessen internen Kennzahlen hast, da viele der hier relevanten Daten nicht öffentlich publiziert werden.
- Working-Capital-Management in der Krise: Wie verändert sich das Working-Capital-Management von KMU in wirtschaftlich angespannten Phasen, und welche Kennzahlen eignen sich zur Früherkennung von Liquiditätsengpässen?
- Kostenrechnung in der Digitalisierung: Wie verändert die Einführung eines ERP-Systems die Struktur und Genauigkeit der Kostenstellenrechnung eines mittelständischen Betriebs?
- Budgetierungsverfahren im Vergleich: Welche Vor- und Nachteile bietet Beyond Budgeting gegenüber klassischer Jahresbudgetierung für ein wachstumsstarkes Schweizer KMU?
- Liquiditätsplanung bei Saisongeschäft: Wie lässt sich eine rollierende Liquiditätsplanung für ein Unternehmen mit stark saisonalen Umsatzschwankungen methodisch sauber aufbauen?
- Kennzahlensysteme für Familienunternehmen: Welche finanziellen und nichtfinanziellen Kennzahlen eignen sich besonders für die Nachfolgeplanung in einem Schweizer Familienunternehmen?
Themen aus Treuhand und Wirtschaftsprüfung
Dieser Themenblock eignet sich besonders für Studierende, die bereits ein Praktikum in einer Treuhand- oder Revisionskanzlei absolviert haben, da praxisnahe Einblicke hier oft den entscheidenden Unterschied zu einer rein literaturbasierten Arbeit ausmachen.
Wer keinen solchen Praxiseinblick hat, kann alternativ auf publizierte Fallbeispiele aus Fachzeitschriften oder auf Lehrfallstudien zurückgreifen; frage bei deiner Betreuungsperson nach, ob solches Material für Abschlussarbeiten zur Verfügung steht.
- Digitalisierung der Treuhandbranche: Wie verändert der Einsatz automatisierter Buchhaltungssoftware das Berufsbild der Treuhänderin oder des Treuhänders in kleinen und mittleren Kanzleien?
- Prüfungsplanung bei der eingeschränkten Revision: Wie wird eine risikoorientierte Planung nach dem Standard zur eingeschränkten Revision (SER) für ein mittelgrosses, eingeschränkt revisionspflichtiges Unternehmen konkret umgesetzt, und wo liegen die Unterschiede zur ordentlichen Revision?
- Unabhängigkeit der Revisionsstelle: Welche Interessenkonflikte entstehen, wenn eine Revisionsstelle gleichzeitig Beratungsdienstleistungen für dasselbe Unternehmen erbringt, und wie regelt das Schweizer Revisionsrecht dies?
- Nachfolgeplanung in Treuhandkanzleien: Vor welchen betriebswirtschaftlichen Herausforderungen stehen kleine Treuhandkanzleien beim Generationenwechsel, insbesondere bei der Bewertung des Mandantenstamms?
- Betrugserkennung in der Wirtschaftsprüfung: Welche Prüfungshandlungen sind in der Praxis am wirksamsten, um Bilanzmanipulationen bei kleineren Unternehmen frühzeitig zu erkennen?
Ein vertieftes Beispiel: von der Themenidee zur Forschungsfrage
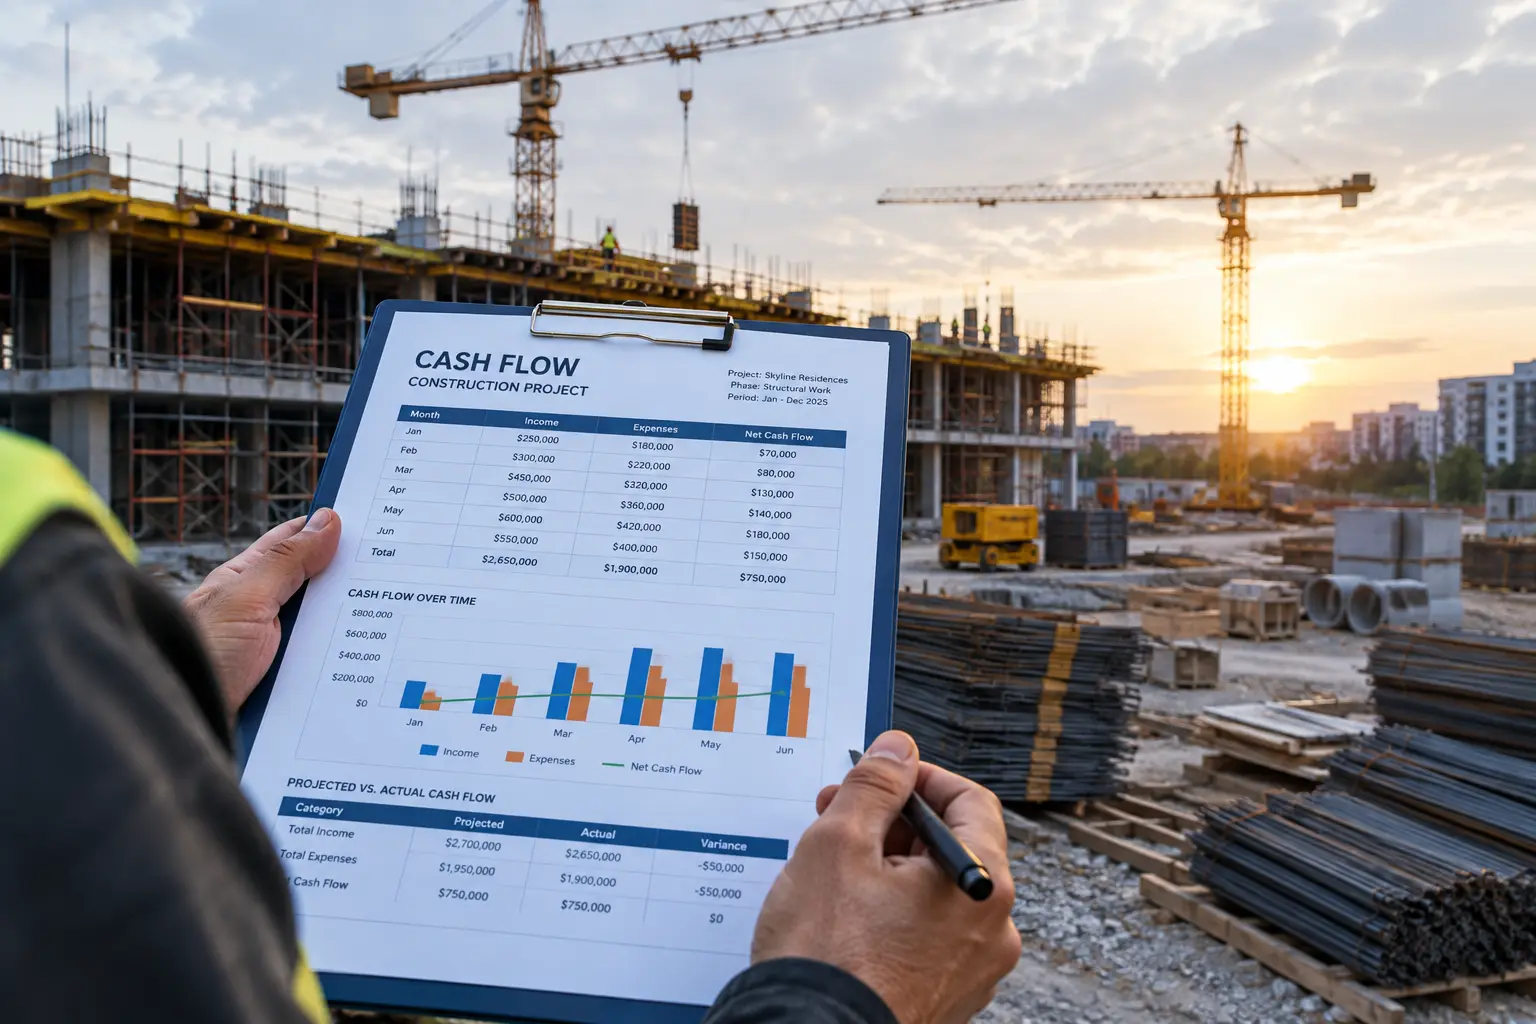
Illustratives Beispiel: Nimm das Thema «Working-Capital-Management in der Krise» aus der Liste oben. In der ursprünglichen Formulierung ist es noch zu breit für eine Bachelorarbeit. Ein erster Eingrenzungsschritt wäre die Beschränkung auf eine Branche, etwa das Baugewerbe, in dem Vorleistungen und Zahlungsziele die Liquidität besonders stark beanspruchen können. Ein zweiter Schritt wäre die Eingrenzung auf einen konkreten Zeitraum, etwa die Jahre nach der Zinswende von 2022, in denen die Schweizerische Nationalbank ihren Leitzins zunächst anhob und später wieder senkte. Daraus liesse sich eine bearbeitbare Forschungsfrage ableiten: «Wie haben Schweizer KMU im Baugewerbe ihr Working-Capital-Management seit 2022 an das veränderte Zinsumfeld angepasst?» Diese Formulierung nennt Branche, Zeitraum und die zu untersuchende Reaktion – und lässt sich mit einer Kombination aus Fallstudien und öffentlich zugänglichen Branchenkennzahlen bearbeiten.
Dieselbe Eingrenzungslogik – Branche, Zeitraum, konkrete Zielgrösse – lässt sich auf jedes der 20 oben genannten Themen anwenden und ist der wichtigste Schritt, um aus einer Themenidee eine in der Bearbeitungszeit einer Bachelorarbeit tatsächlich beantwortbare Forschungsfrage zu machen.
Wie du aus einem Thema eine bearbeitbare Forschungsfrage machst
Diese Liste liefert Ausgangspunkte, keine fertigen Forschungsfragen. Für eine Bachelorarbeit solltest du jede Frage zusätzlich mit einem konkreten Kontext eingrenzen: Welche Branche, welche Unternehmensgrösse, welcher Kanton oder welcher Zeitraum? Die allgemeinen Kriterien einer gut formulierten Forschungsfrage sind unabhängig vom Fach dieselben und ausführlich im Beitrag Forschungsfrage formulieren beschrieben. Wer zusätzlich prüfen möchte, ob zu einem der oben genannten Themen bereits eine Forschungslücke systematisch identifiziert wurde oder das Thema in der bisherigen Literatur schon ausführlich bearbeitet ist, findet die Grundlagen dazu im Beitrag Was ist eine Forschungslücke.
Ein praktischer Hinweis für die Themenwahl im Rechnungswesen: Themen mit direktem Praxisbezug zu einem Unternehmen, in dem du ein Praktikum absolviert hast oder Kontakte über die Familie oder frühere Anstellungen bestehen, lassen sich oft deutlich leichter mit echten Daten unterlegen als rein literaturbasierte Themen – gerade weil Jahresabschlussdaten kleinerer, nicht börsenkotierter Unternehmen öffentlich kaum zugänglich sind.
Womit du bei der Datenbeschaffung rechnen musst
Im Unterschied zu börsenkotierten Grossunternehmen, deren Geschäftsberichte öffentlich einsehbar sind, veröffentlichen die meisten Schweizer KMU ihre Jahresabschlüsse nicht. Für Themen wie Kennzahlenanalysen oder Kostenrechnungsvergleiche brauchst du deshalb entweder den Zugang zu einem konkreten kooperierenden Unternehmen, anonymisierte Fallstudiendaten deiner Betreuungsperson, oder du beschränkst dich auf öffentlich zugängliche Daten börsenkotierter Unternehmen beziehungsweise auf eine literaturbasierte, konzeptionelle Bearbeitung ohne eigene Primärdaten. Kläre diesen Punkt möglichst früh mit deiner Betreuungsperson, bevor du dich auf ein Thema festlegst, das faktisch nicht bearbeitbare Daten voraussetzt.
Eine bewährte Strategie ist, bereits in den ersten Wochen der Themenfindung eine kurze, unverbindliche Anfrage an zwei oder drei potenzielle Kooperationsunternehmen zu senden, statt sich erst nach der endgültigen Themenwahl um Datenzugang zu bemühen. So lässt sich frühzeitig erkennen, ob ein bestimmtes Thema mit echten Unternehmensdaten realistisch bearbeitbar ist, oder ob eine literaturbasierte beziehungsweise auf öffentliche Daten gestützte Alternative gewählt werden sollte.
Formuliere eine solche Anfrage klar und mit konkretem Nutzenversprechen für das Unternehmen, etwa in Form eines kurzen, für die Praxis verwertbaren Berichts am Ende der Arbeit – das erhöht die Bereitschaft zur Kooperation deutlich gegenüber einer Anfrage, die nur den eigenen wissenschaftlichen Nutzen betont.
Was Gutachtende an diesen Themen besonders schätzen
Im Rechnungswesen bewerten Gutachtende eine Bachelorarbeit besonders positiv, wenn sie über eine reine Beschreibung gesetzlicher Vorschriften hinausgeht und eine eigenständige Analyse oder einen kritischen Vergleich liefert. Ein Thema wie «Swiss GAAP FER versus IFRS für KMU» ist deshalb erst dann eine gute Bachelorarbeit, wenn es nicht nur die Regelwerke nebeneinanderstellt, sondern anhand eines konkreten Beispiels zeigt, welche unterschiedlichen wirtschaftlichen Bilder ein und derselbe Sachverhalt je nach Regelwerk erzeugt. Diese Verbindung von Regelkenntnis und eigenständiger Analyse unterscheidet eine überdurchschnittliche von einer lediglich korrekten Bachelorarbeit.
Ein zweiter Punkt, den Gutachtende im Rechnungswesen besonders genau prüfen, ist die korrekte und konsistente Verwendung der Fachterminologie: Begriffe wie Rückstellung, Rücklage und Wertberichtigung werden im deutschsprachigen Rechnungswesen oft ungenau verwendet, obwohl sie rechtlich und bilanziell unterschiedliche Bedeutungen haben. Eine Bachelorarbeit, die diese Begriffe präzise und durchgängig korrekt verwendet, signalisiert bereits auf den ersten Seiten fachliche Kompetenz.
Ein dritter Aspekt betrifft die Quellenwahl: Gutachtende erwarten im Rechnungswesen konsequent aktuelle Regelwerke (Obligationenrecht, Swiss GAAP FER Fachempfehlungen, gegebenenfalls IFRS-Standards) als Primärquellen, ergänzt durch Fachliteratur und, wo verfügbar, Branchenstudien der grossen Prüfungsgesellschaften. Eine Bachelorarbeit, die sich überwiegend auf populärwissenschaftliche Wirtschaftsartikel statt auf diese Primärquellen stützt, wirkt fachlich unausgereift.
Deine Rechnungswesen-Bachelorarbeit mit Tesify schreiben: Mehr als 9000 Studierende und über 15 000 Kapitel – und jedes Wort bleibt zu 100 % von dir geschrieben. Jetzt mit Tesify starten.
Häufige Fragen
Muss ich für ein Thema aus dieser Liste zwingend mit einem echten Unternehmen zusammenarbeiten?
Nein, viele der genannten Themen lassen sich auch literaturbasiert oder anhand öffentlich zugänglicher Daten börsenkotierter Unternehmen bearbeiten. Eine Zusammenarbeit mit einem konkreten Unternehmen liefert aber oft die aussagekräftigeren, weil realitätsnäheren Ergebnisse.
Gibt es Themen aus dieser Liste, die sich besonders für eine Masterarbeit statt einer Bachelorarbeit eignen?
Themen mit hoher methodischer Komplexität, etwa eine mehrjährige Kennzahlenanalyse über eine grössere Stichprobe von Unternehmen oder eine vertiefte empirische Untersuchung zur Wirkung von ESRS-Berichtspflichten, eignen sich eher für eine Masterarbeit; für eine Bachelorarbeit empfiehlt sich eine engere Eingrenzung auf ein einzelnes Unternehmen oder eine kleine, gezielt ausgewählte Stichprobe.
Sind die IFRS-bezogenen Themen auch für Studierende an einer Fachhochschule geeignet?
Ja, sofern IFRS-Grundlagen in deinem Studiengang behandelt wurden oder du sie dir gezielt erarbeitest; wichtig ist, den Vergleich stets auf die für Schweizer KMU relevanten Regelungen nach OR und Swiss GAAP FER zu beziehen, statt IFRS isoliert zu behandeln.
Wie aktuell sollte ein Thema zur Nachhaltigkeitsberichterstattung sein?
Da sich die ESRS-Vorgaben und deren Anwendungsbereich weiterentwickeln, solltest du im Methodikkapitel das genaue Datum deiner Recherche festhalten und im Diskussionsteil kurz auf mögliche zwischenzeitliche Änderungen hinweisen.
Welche Methodik passt am besten zu einem Controlling-Thema?
Controlling-Themen eignen sich häufig für eine Fallstudie mit einem kooperierenden Unternehmen, kombiniert mit einer Kennzahlenanalyse; bei fehlendem Unternehmenszugang ist auch ein literaturbasierter Vergleich verschiedener Steuerungsansätze möglich.
Kann ich ein Thema aus dieser Liste mit einem Praxisbericht kombinieren?
Ja, mehrere der genannten Themen eignen sich gut für einen praxisintegrierten Ansatz, bei dem eigene Erfahrungen aus einem Praktikum oder einer Anstellung systematisch mit Fachliteratur verknüpft werden – die genaue Vorgehensweise dafür ist im verlinkten Praxisbericht-Beitrag beschrieben.
Wie unterscheiden sich Themen für Treuhand von Themen für Wirtschaftsprüfung?
Treuhand-Themen befassen sich meist mit der laufenden Buchführung, Beratung und Betreuung von Mandaten, während Wirtschaftsprüfungs-Themen die unabhängige Prüfung bereits erstellter Abschlüsse und die damit verbundenen Prüfungsstandards in den Mittelpunkt stellen.
Eignen sich diese Themen auch für eine Bachelorarbeit an einer Universität statt einer Fachhochschule?
Ja, allerdings mit stärkerem Akzent auf theoretischer Fundierung und methodischer Tiefe; an Universitäten wird oft erwartet, dass ein Thema zusätzlich an eine etablierte betriebswirtschaftliche oder rechnungslegungstheoretische Debatte angebunden wird, statt primär praxisorientiert zu bleiben.
Kann ich ein Thema aus mehreren der vier Themenblöcke kombinieren?
Grundsätzlich ja, etwa eine Verbindung von Nachhaltigkeitsberichterstattung und Controlling, allerdings solltest du bei einer Kombination besonders auf eine klar eingegrenzte, nicht zu breite Forschungsfrage achten, damit die Arbeit in der vorgegebenen Bearbeitungszeit fundiert bearbeitbar bleibt.